

Rekordtiefer Pegelstand am Rhein, Energiepreisschock, Umstellung auf Elektroautos: Die deutsche Wirtschaft hatte diesen Sommer mit kräftigem Gegenwind zu kämpfen. Und doch steuert die Konjunktur auf ein erfreuliches Jahresende zu. Die Erholung, die sich seit dem Sommer des Vorjahres anbahnt, ist so robust geworden, dass sie selbst den Nahostkrieg und ein schwaches drittes Quartal wegsteckt. Schon die Daten vom September deuteten auf mehr Schwung hin. Nun könnte bald auch der Jobaufbau anziehen. Das wäre dringend nötig, damit der Aufschwung eine solide Basis bekommt.
Inzwischen lässt sich gut eingrenzen, warum die Unternehmen im Frühjahr vorübergehend weniger Arbeitskräfte und Investitionsgüter nachfragten. Der vorübergehende Rückschlag zeichnete sich schon vor Beginn des Nahostkriegs ab und geht vor allem direkt und indirekt auf die Rüstungsaufträge der Bundesregierung Ende 2025 zurück.
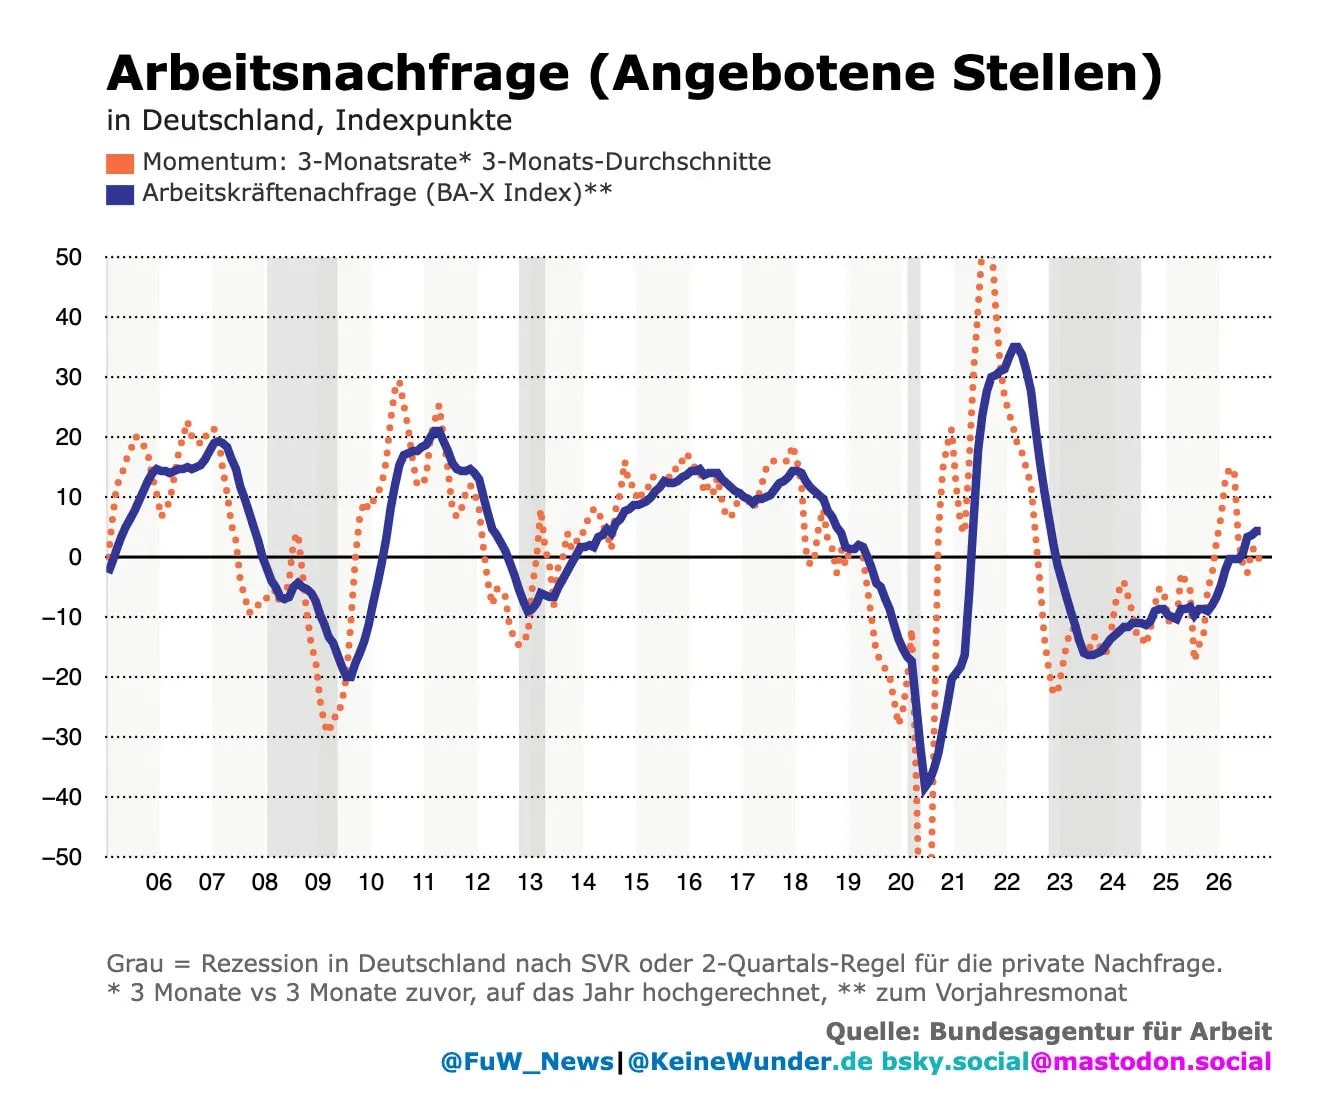
Der Index BA-X misst die Arbeitsnachfrage der Unternehmen, also die neu ausgeschriebenen Stellen, die der deutschen Bundesagentur für Arbeit bekannt sind. Ende 2025 gab es viele Großaufträge. Mit der Rüstung hätten diese nichts zu tun gehabt, teilten die Statistiker auf Nachfrage mit. Konkrete Hinweise lieferten sie allerdings auch nicht. Doch mittlerweile liegt der Index auf Jahresfrist klar im Plus. Das ist das erste wichtige Signal, dass der Aufschwung am Arbeitsmarkt ankommt.
Der Rüstungsboom von Ende 2025 läuft jetzt aus
Klar ist auch, dass die staatlichen Rüstungsaufträge das Wachstum Ende des Vorjahres angeschoben haben. Im ersten Quartal folgte ein Rückschlag, den aber private Investitionen auffingen, die nicht direkt von den Rüstungsbestellungen abhingen. Am Ende wuchs das Bruttoinlandprodukt (BIP) im ersten Quartal um 0,45%. Die Auftragseingänge zeigen, dass es vor allem um Maschinen für die Metallfertigung ging. Die Rüstungsaufträge prägten die beiden Quartale um die Jahreswende also zuerst direkt, dann indirekt. Zuletzt brauchten die Rüstungsbetriebe wohl sogar Maschinen aus der Zivilwirtschaft.
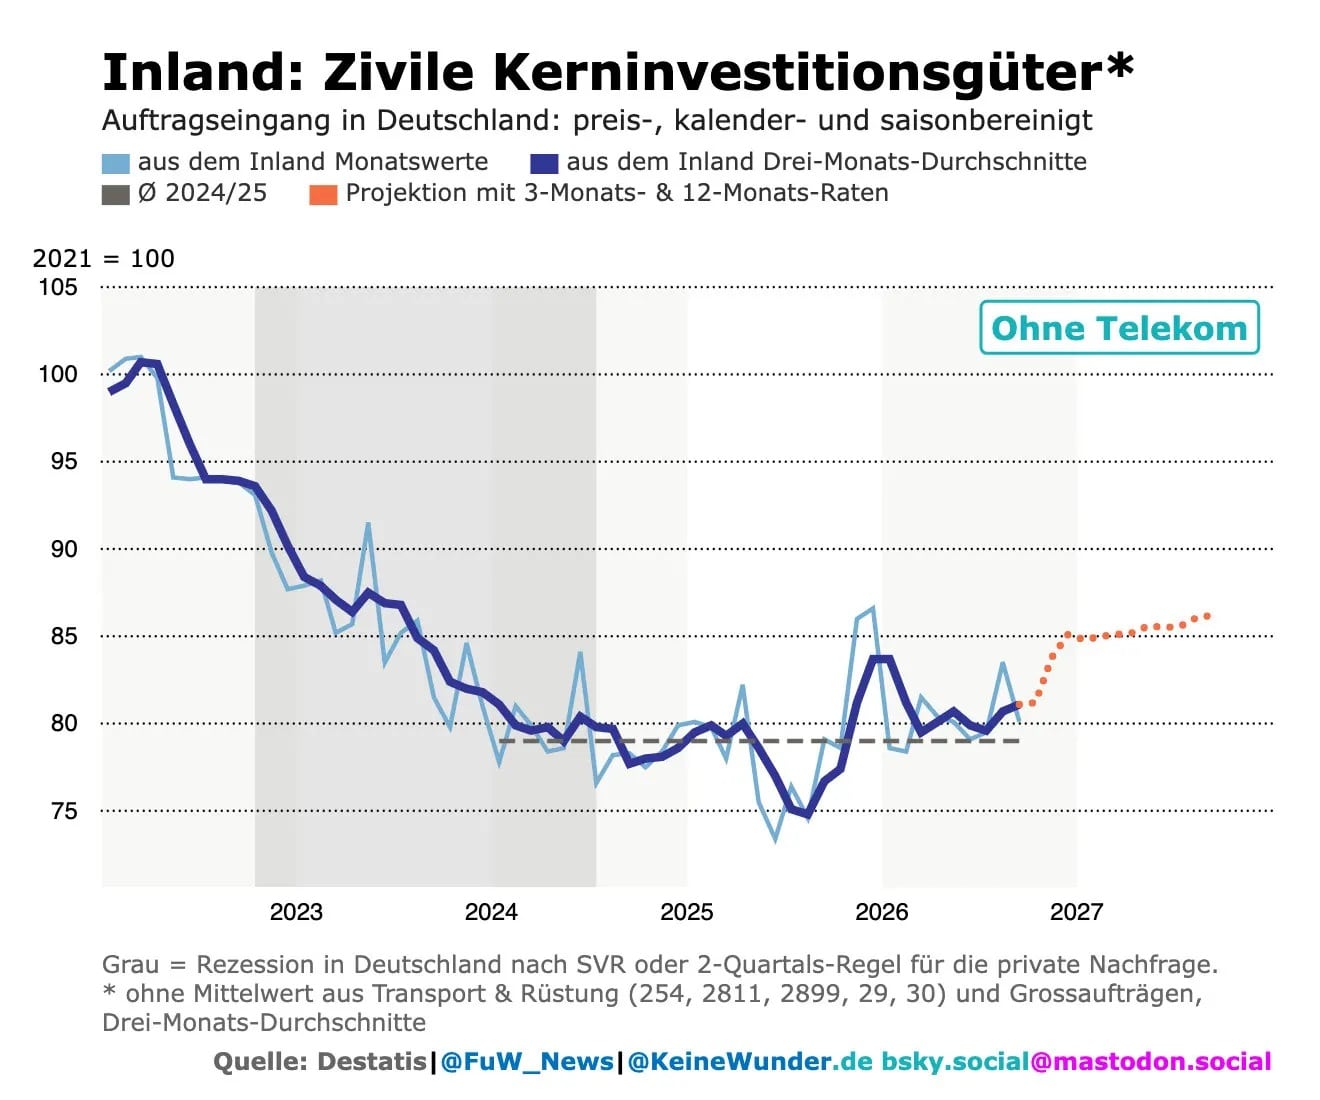
Nach dem starken Jahresbeginn knickten die zivilen Bestellungen von Investitionsgütern jedoch wieder ein. Den Rückschlag fingen wiederum die Exporte auf, die bereits im ersten Quartal das Wachstum stützten. So wuchs das BIP im zweiten Quartal doch noch um 0,33%.
Genau diese Entwicklung steht hinter den jüngsten Revisionen der Wachstumsprognosen für dieses Jahr. Denn Jahresprognosen messen Durchschnitte – grob den Anstieg des BIP von der Mitte eines Jahres zur Mitte des nächsten. So ist bis zum Sommer eines Jahres größtenteils klar, wo die jährliche Wachstumsrate am Ende landen wird.
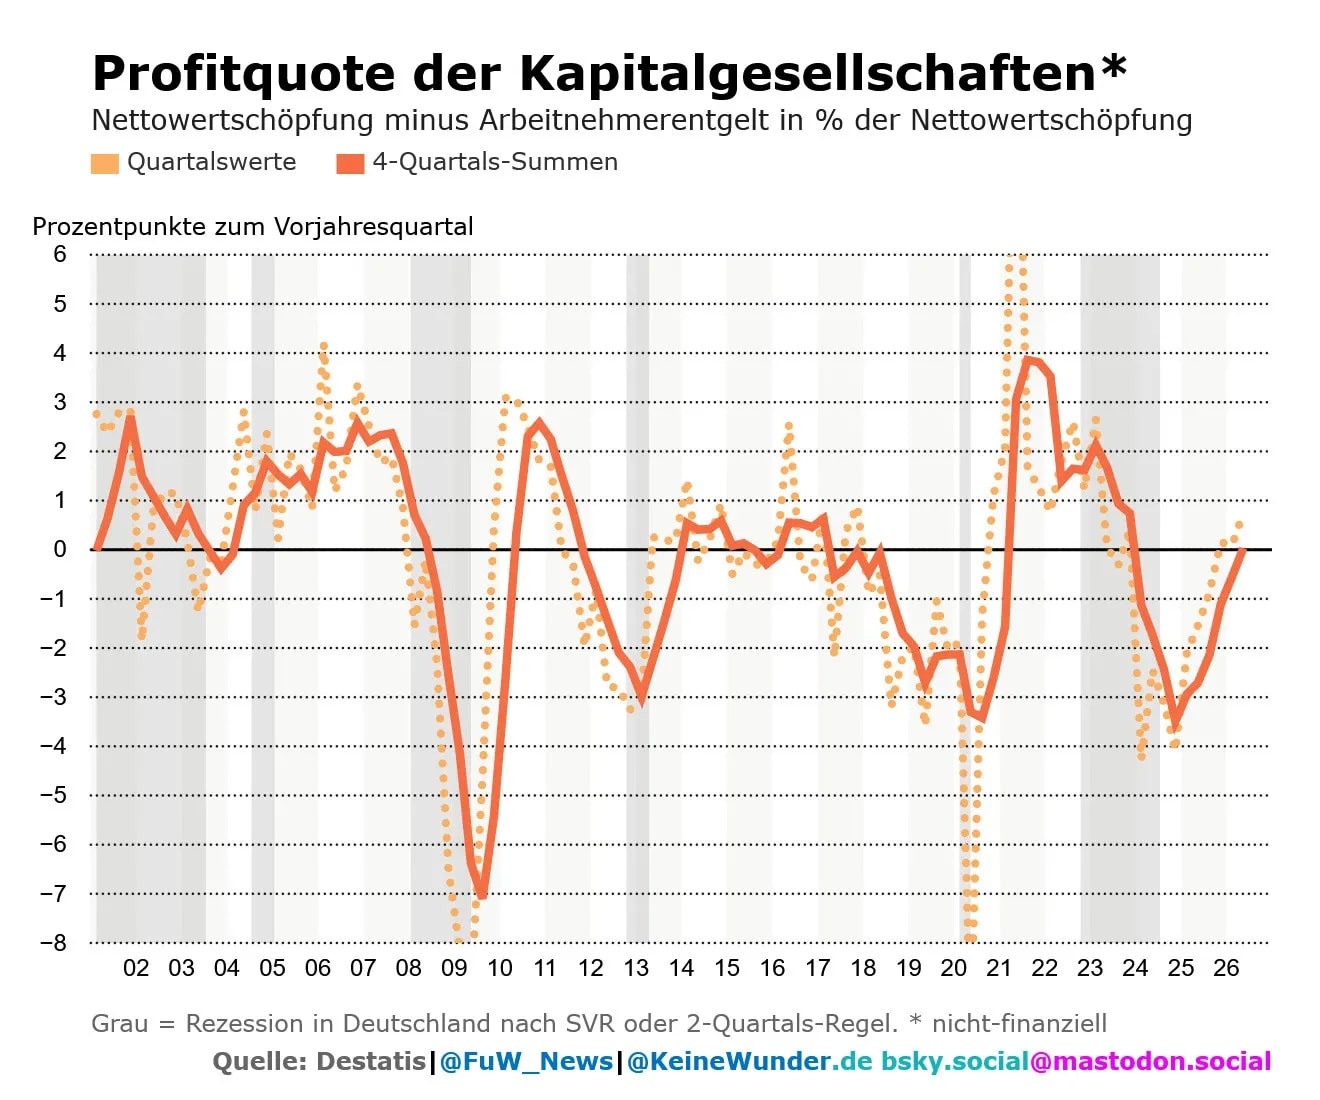
Wächst die deutsche Wirtschaft dieses Jahr um 1,2%, liegt das vor allem an den starken Quartalen bis zum Sommer, getrieben von staatlicher und ausländischer Nachfrage. Die gute Nachricht: Auch wenn der Rüstungsboom nachlässt, geht der Aufschwung weiter. Er stützt sich jetzt auf die Privatnachfrage, die ihrerseits auf der steigenden Profitabilität der Unternehmen aufbaut. Denn schon vor dem Sommer endete die Gewinnrezession. Sie war seit 2024 die Folge der Lohnerhöhungen, mit denen die Beschäftigten die Inflationsfolgen aufholten.
Mit der steigenden Profitabilität rücken die wahrgenommenen Strukturprobleme in den Hintergrund, etwa die Bürokratiekosten oder die seit 2022 krisenbedingt gestiegene Abgabenlast. Die Steuerlast blieb zuletzt eher stabil. Dazu zählen auch die gestiegenen Energiepreise, die bei steigenden Gewinnen – respektive einem steigenden Gewinnanteil an der Wertschöpfung – für die Unternehmen weniger schwer wiegen.
Das gilt zumindest in der Gesamtschau, auch wenn es von Branche zu Branche Unterschiede gibt. Eine wachsende Gewinnquote bedeutet meist auch steigende Gewinnmargen, und genau das streben die meisten Unternehmen an.
Steigende Gewinnmargen stützen Investitionen
Steigende Gewinnmargen lassen die Unternehmen mehr investieren. In jeder Marktwirtschaft erkennt man einen Aufschwung daran, dass die Profitquote der Unternehmen und die Investitionsquote gemeinsam wachsen. Die bessere Profitabilität spornt Investitionen und Innovationen am stärksten an. Damit können die Unternehmen pro geleisteter Arbeitsstunde ihrer Beschäftigten mehr produzieren, sie werden also produktiver.
Die steigende Produktivität wiederum verbessert die Profitabilität und löst noch mehr Investitionen aus. Deshalb steigt in einem Aufschwung auch der Anteil der Investitionen am Einkommen. Genau darauf steuert die deutsche Volkswirtschaft zu – nach einer langen Dürreperiode zu, allerdings nicht am Rhein, sondern im Kapitalaufbau.
Den Kapitalaufbau messen die Nettoinvestitionen, also die Investitionen nach Abzug der Abnutzung von Maschinen und Geräten. Seit Ende 2022 infolge des Putin-Schocks sank die Nettoinvestitionsquote jedoch ununterbrochen. Nun steht sie kurz davor, auf Jahressicht wieder zu wachsen.
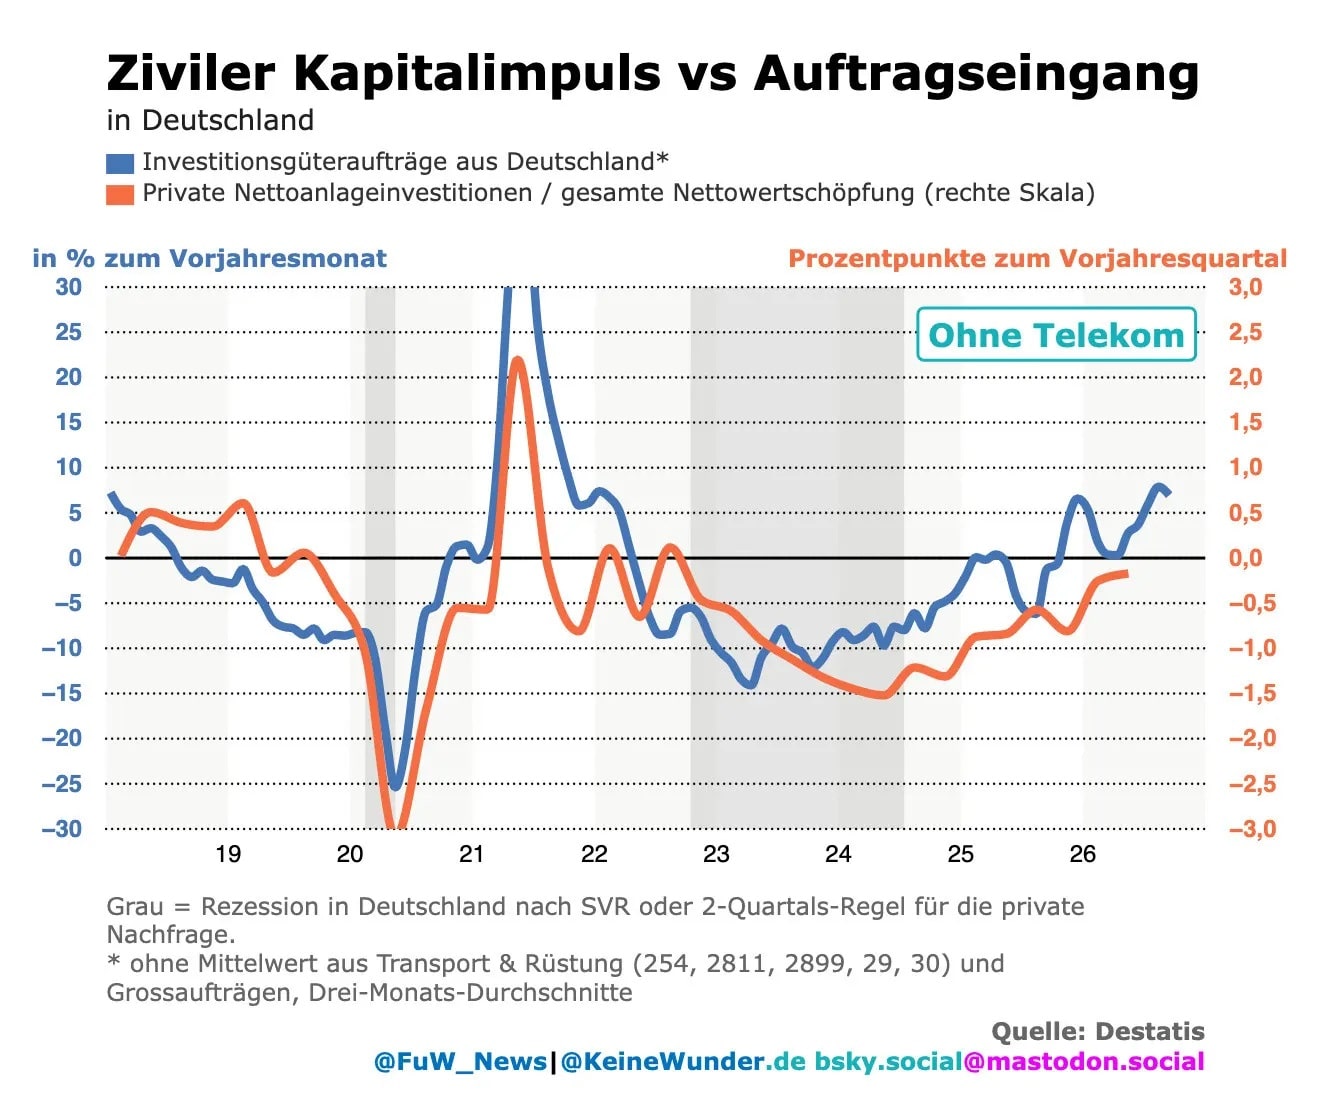
Dies bestätigen die Bestellungen von zivilen Investitionsgütern aus dem Inland, auch wenn man den Großauftrag von Volkswagen an die Deutsche Telekom für eine Cloud-Lösung vom Juni ausklammert. Die Zahl der Neubestellungen seit dem Frühjahr wächst so stark, dass der erwartete Investitionsboom in der Privatwirtschaft in den nächsten Monaten kein Strohfeuer bleibt. Der Aufschwung trägt sich dann selbst, auch ohne gravierende Strukturreformen.
Die Wirtschaftspolitik trieb Deutschland in die Depression
Und doch ist an diesem Aufschwung etwas anders. Denn die deutsche Wirtschaft litt seit 2022 nicht nur unter dem extremen Kaufkraftverlust durch den Energiepreisschock. Auch wirtschaftspolitische Fehler gehörten dazu. Die damalige Regierung bekämpfte die Krise nicht. Unter dem Druck der Liberalen weigerte sie sich, die Wirtschaft mit einem Konjunkturprogramm anzuschieben.
Im Gegenteil: Das Finanzministerium setzte sogar durch, dass die Bundesregierung 2023 und 2024 mitten in der Wirtschaftskrise ihre Coronadefizite rabiat zusammenstrich, strukturell um 3 Prozentpunkte des BIP. Dabei hätte sie schon damals die Milliarden in Infrastruktur und andere öffentliche Investitionen lenken können. Zeit gab es genug, dies vorzubereiten. Die Folgen wiegen schwer: Erstmals seit dem Zweiten Weltkrieg schrumpft in Deutschland der Kapitalstock.
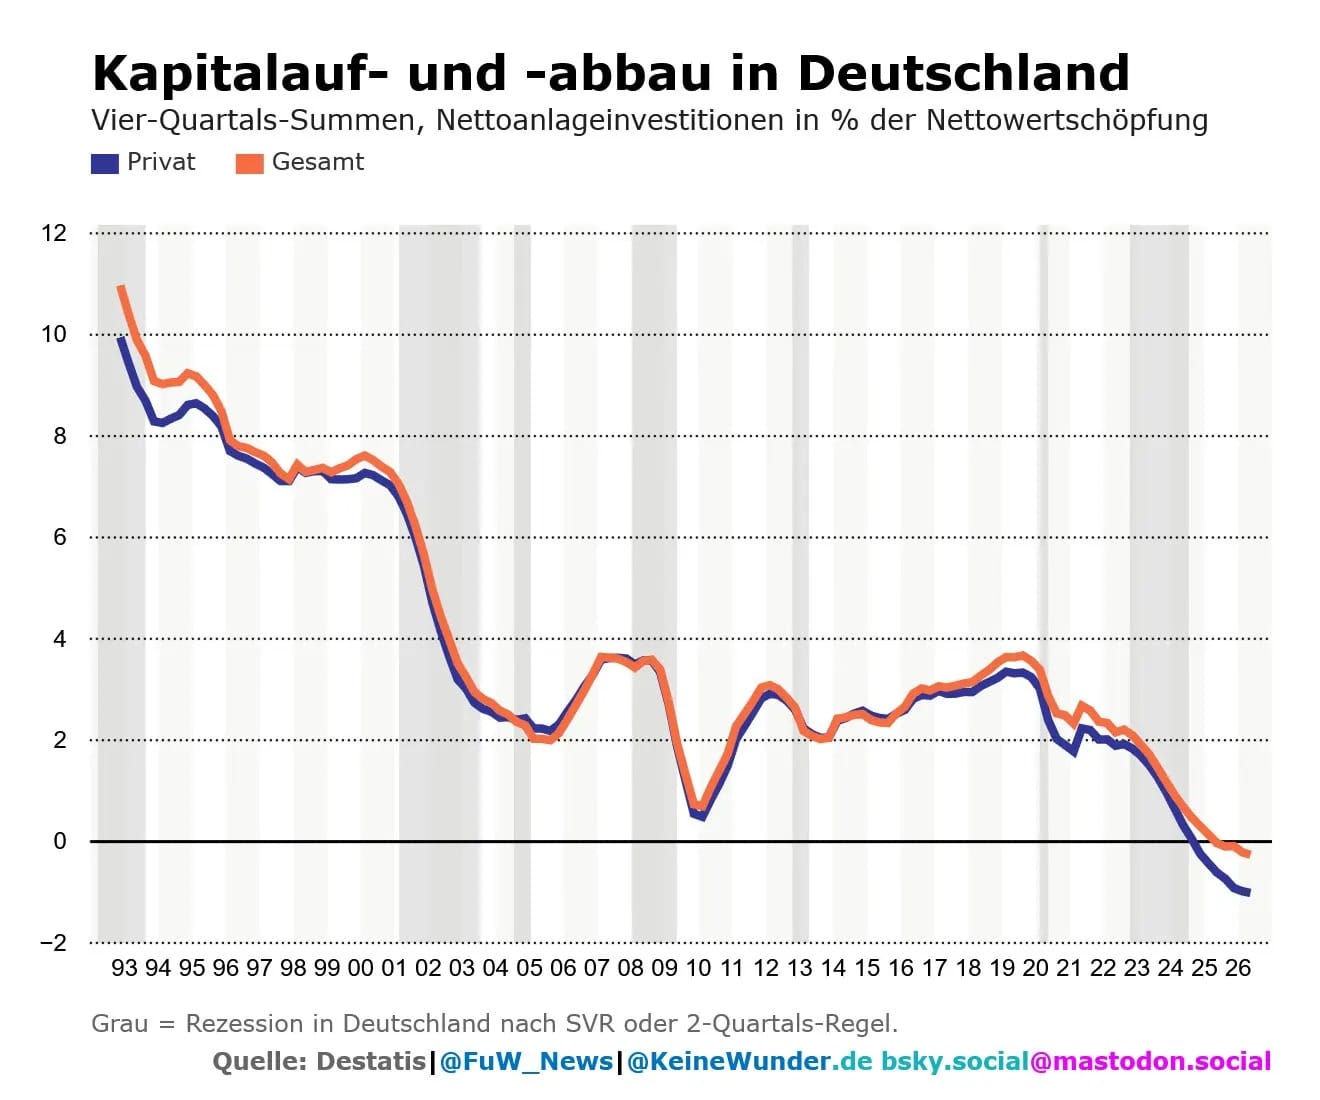
Ein schrumpfender Kapitalstock ist selbst bei steigender Investitionsquote tückisch, weil die Unternehmen tendenziell keine oder zu wenige Jobs aufbauen. Schließlich misst der Kapitalstock den Wert aller Produktionsanlagen (Maschinen, Geräte, Gebäude oder Fahrzeuge). Deshalb bleibt der Aufschwung für viele Haushalte auch bei steigender Investitions- und Profitquote ein Gefühl der Stagnation.
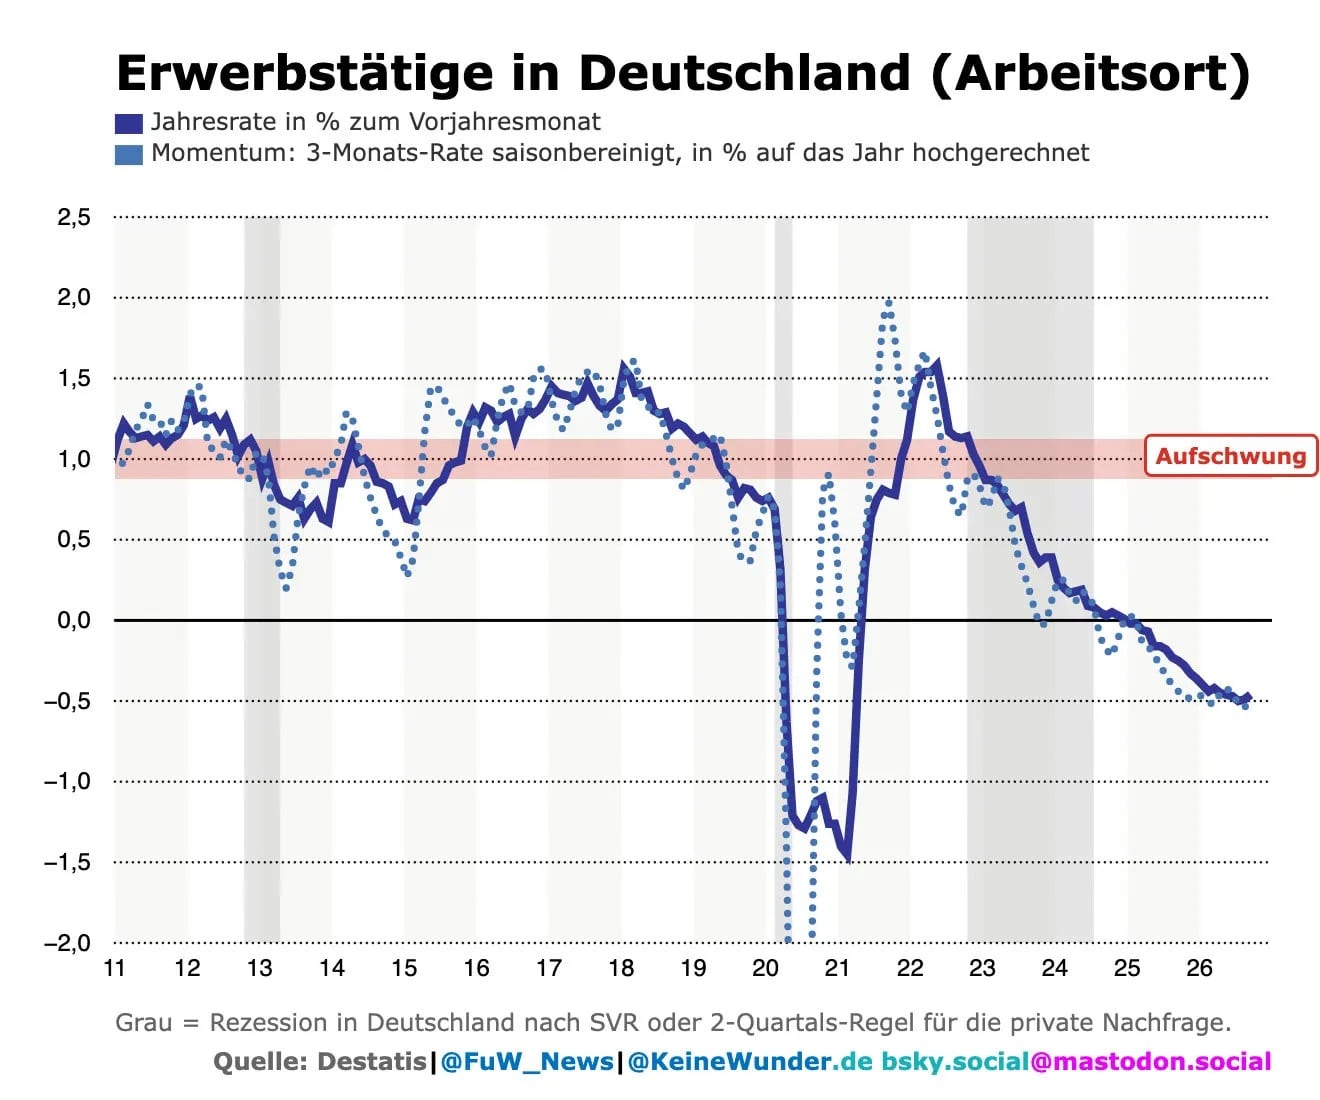
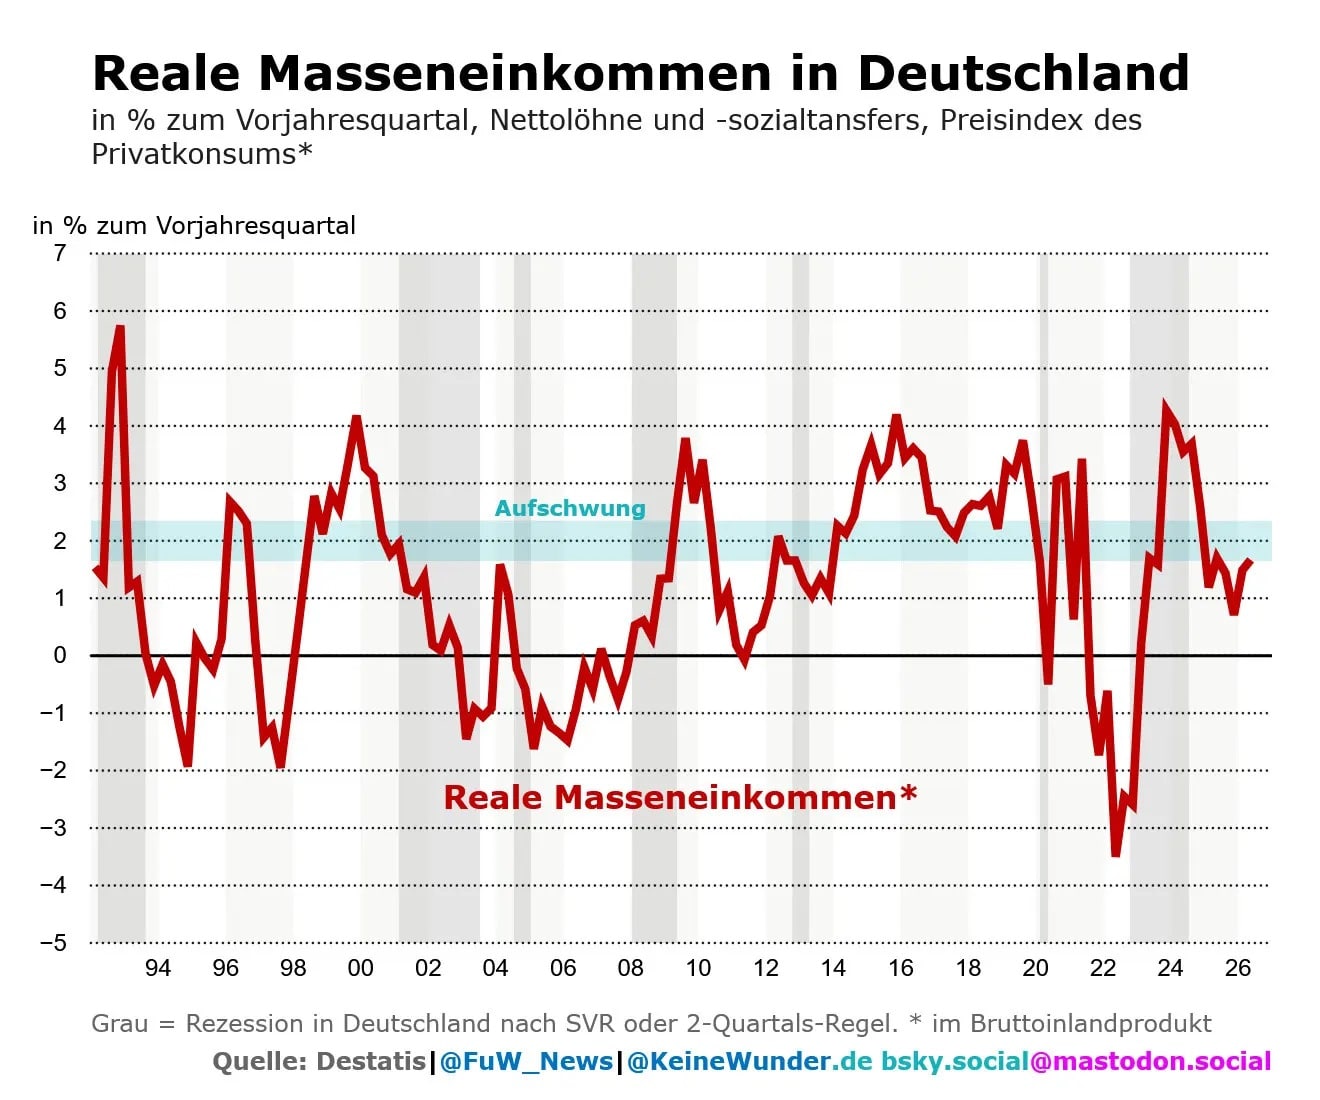
Es dauert noch, bis dieser Aufschwung auf einem wachsenden Kapitalstock ruht. Wie fragil er ist, zeigte zuletzt auch der noch stärkere Rückgang der Zahl der Erwerbstätigen (Arbeitnehmer und Selbständige). Deshalb wächst die reale Massennachfrage noch zu langsam, also die Nettolöhne und Sozialleistungen (jeweils nach Steuern und nach Abzug der Inflation). Historisch brauchte es in der Regel ein Wachstum von 2% bei der realen Massennachfrage, damit Unternehmen und Haushalte einen Aufschwung als solchen wahrnehmen. Davon ist die deutsche Wirtschaft noch entfernt.
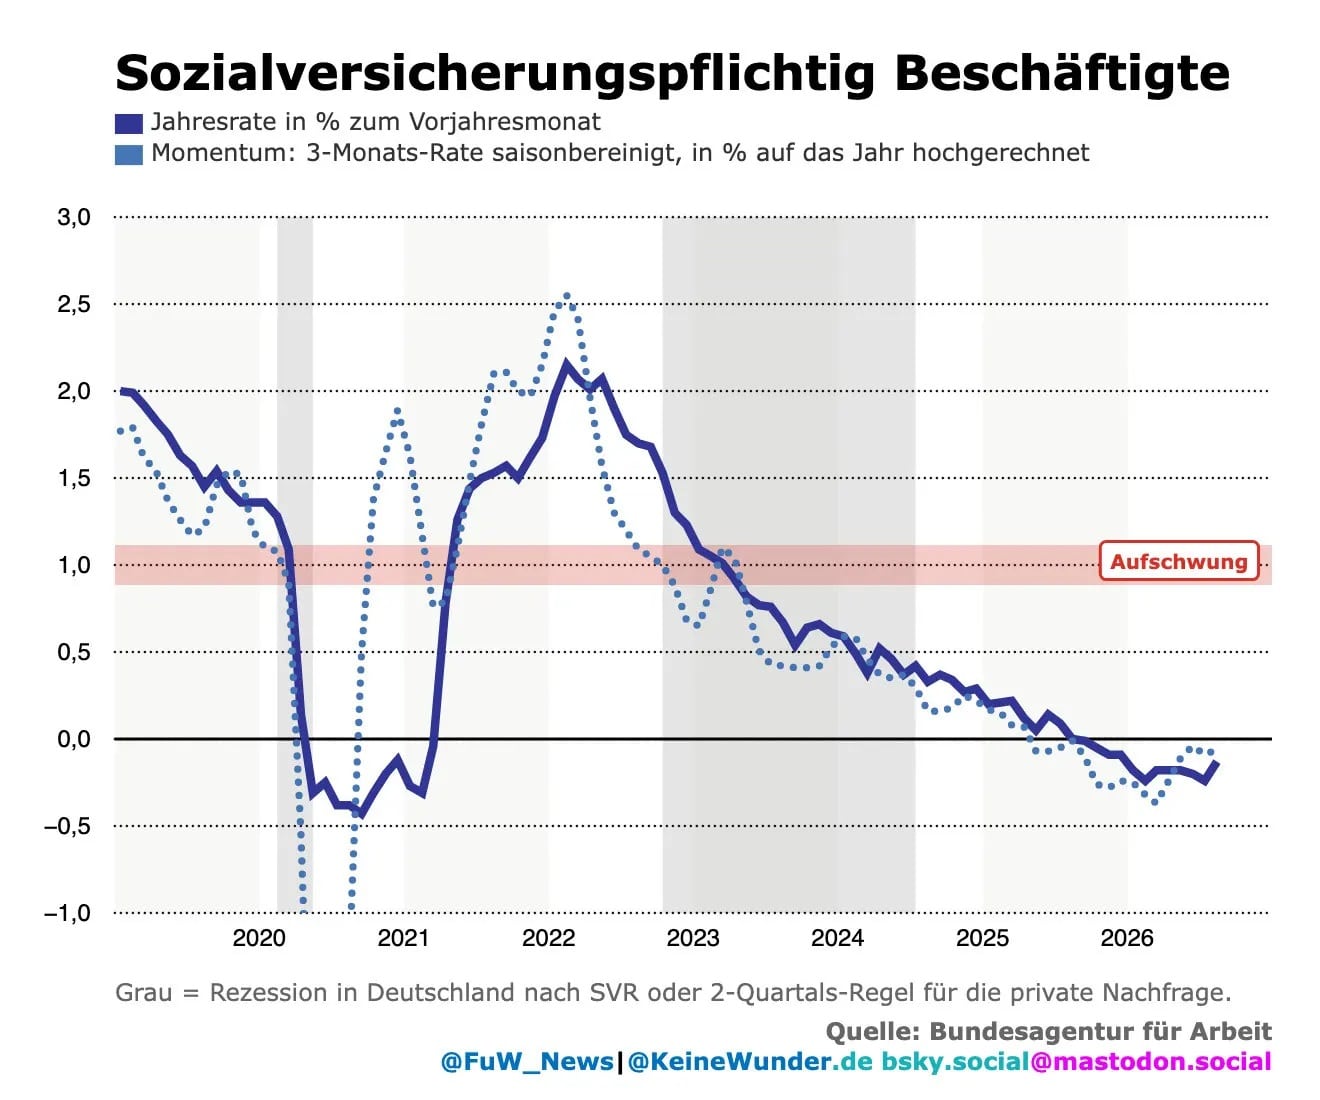
Doch es gibt Hoffnung. Denn zumindest bei den regulären Beschäftigungszahlen deutet sich eine baldige Wende zum Jobaufbau an. Das passt auch zur steigenden Arbeitsnachfrage der Unternehmen, wie sie zu Beginn dieses Beitrags zu sehen war. Die Zahl der sozialversicherungspflichtigen Arbeitsstellen steht kurz davor, auf Dreimonatssicht zu wachsen. Das wäre der erste Schritt, bis es auch auf Jahressicht besser wird. Auch hier braucht es 1% Wachstum und mehr, damit es sich wie ein Aufschwung anfühlt.
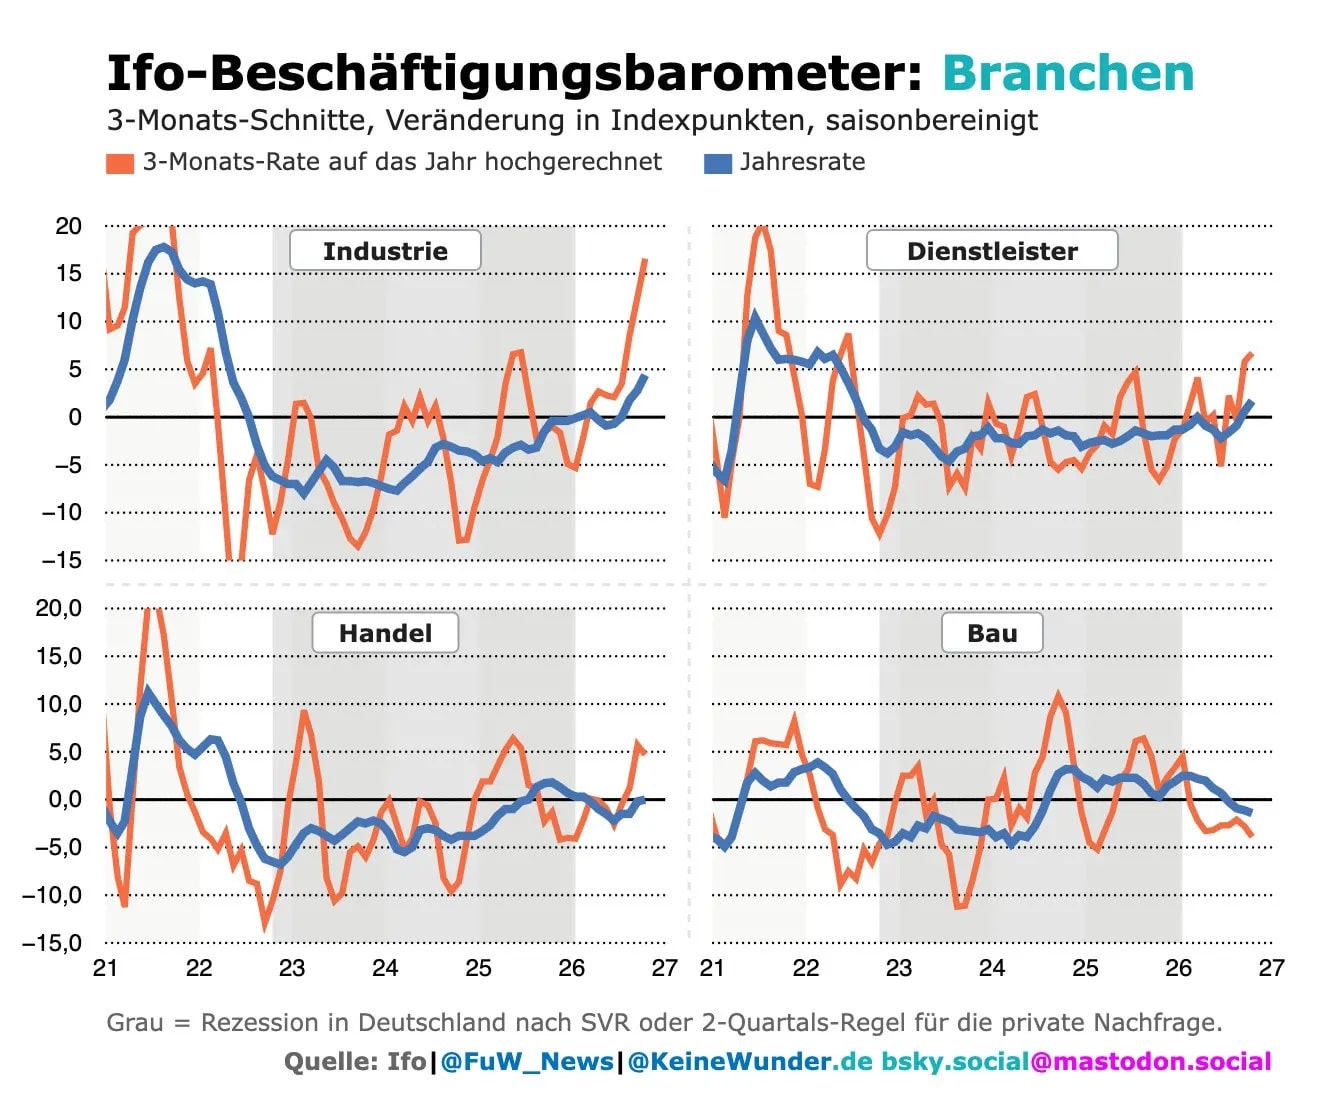
Die Erholung dürfte noch länger fragil bleiben. Die jüngsten Umfragen weisen aber aufwärts. Das Beschäftigungsbarometer des Münchner Ifo-Instituts zeigt, dass die Industrie den deutschen Arbeitsmarkt bald stabilisieren und nach oben ziehen könnte. Und die deutsche Industrie stand schließlich im Zentrum der Nachfragekrise in Europa, die die deutsche Volkswirtschaft seit 2022 ausgebremst hat.
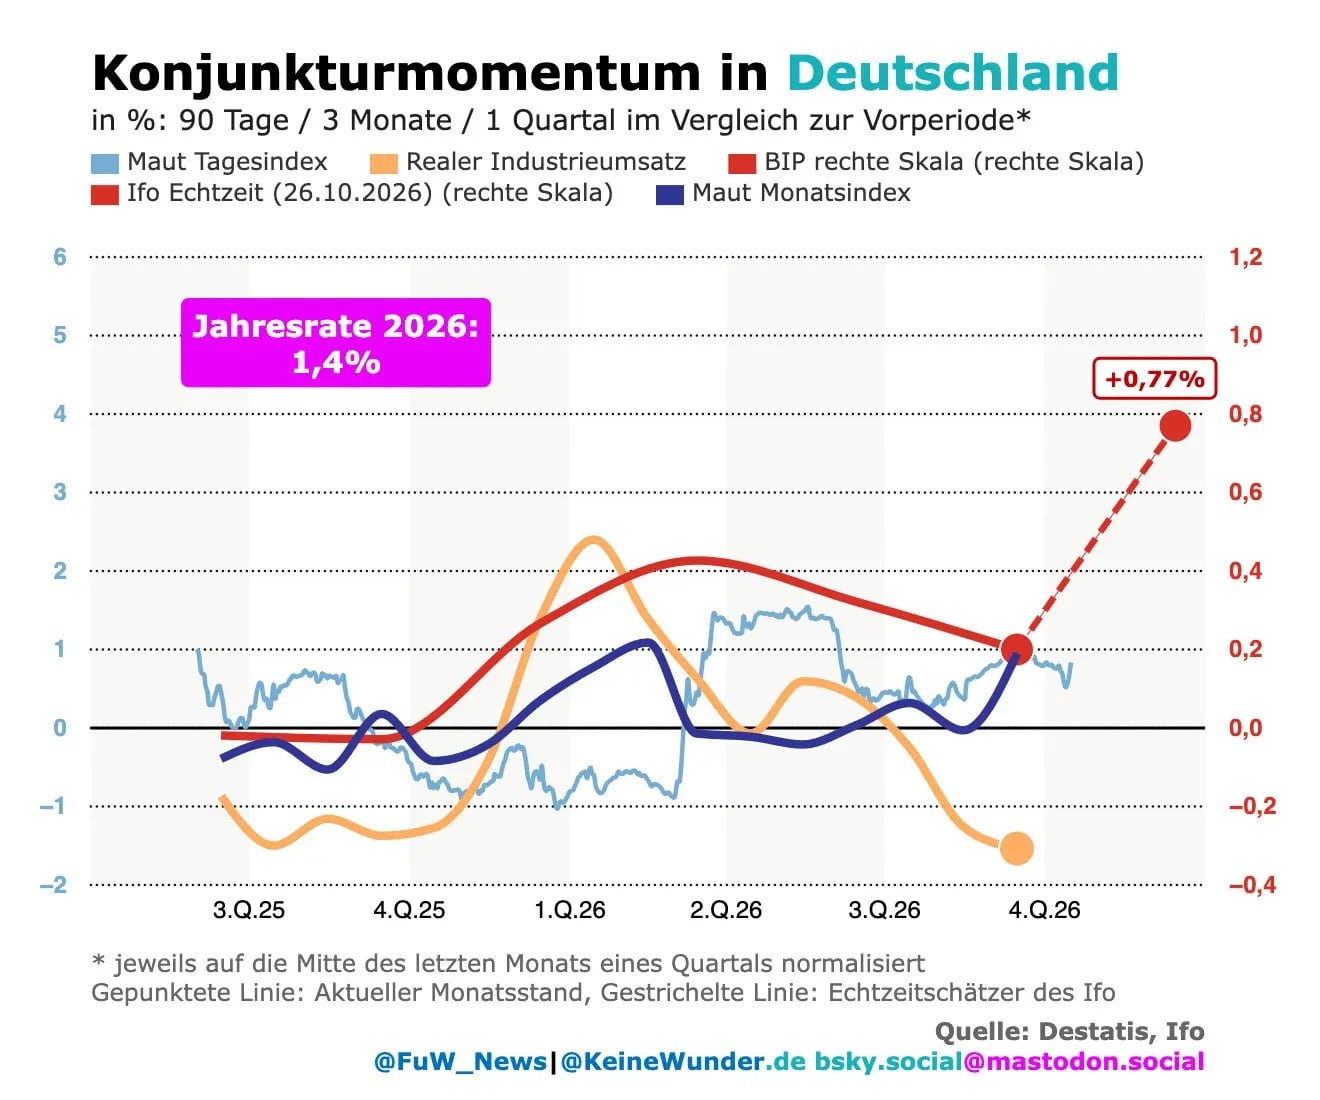
Wie der Echtzeitschätzer – ebenfalls vom Ifo-Institut – bestätigt, dürfte die deutsche Wirtschaft im vierten Quartal das Wachstum beschleunigen. Das Barometer beruht auf Umfragen und bereits veröffentlichten Indikatoren. Es deutet aktuell darauf hin, dass die Wirtschaft zum Jahresende um 0,77% wächst.
Zum Autor:
André Kühnlenz ist Redakteur bei der Finanz und Wirtschaft. Auf Bluesky: @keinewunder.de
Hinweise:
Die State-of-Swing-Taktiktafel der Konjunkturanalyse finden Sie hier.
Dieser Beitrag ist ebenfalls im The State of Swing-Blog der Finanz und Wirtschaft erschienen. In Kooperation mit der FuW veröffentlichen wir die Blog-Beiträge auch im Makronom.