

Unsere Gesellschaft befindet sich inmitten eines tiefgreifenden Transformationsprozesses. Im Zentrum steht die Wirtschaft – und die Suche nach Wegen zur Nachhaltigkeit. Die nächsten Jahre werden entscheiden, inwiefern dieser Wandel by disaster geschieht oder uns by design gelingt.
Die Debattenreihe #econ4future widmet sich den damit verbundenen ökonomischen Herausforderungen und diskutiert mögliche Lösungsansätze. Die Beiträge analysieren Engführungen in den Wirtschaftswissenschaften und Leerstellen in der aktuellen Wirtschaftspolitik. Zugleich zeigen sie Orientierungspunkte für ein zukunftsfähiges Wirtschaften auf und geben Impulse für eine plurale Ökonomik, die sozial-ökologische Notwendigkeiten ernst nimmt. Die Kooperation mit Economists for Future e.V. begann im September 2019. Seitdem erscheint jährlich eine neue Staffel mit wechselnden Themenschwerpunkten.
Thema der aktuellen 8. Ausgabe ist die Frage: Wie lässt sich Vertrauen in Zeiten ökonomischer Umbrüche bewahren oder neu begründen? Die Beiträge versammeln unterschiedliche Perspektiven und Ansätze, die ökologische und soziale Krisen zusammendenken und danach fragen, welche Institutionen, Beziehungen und Formen wirtschaftlicher Organisation Orientierung und Verlässlichkeit schaffen können. Damit möchten wir zur Diskussion einladen, wie gesellschaftliche Handlungsfähigkeit, demokratischer Zusammenhalt und die Planbarkeit des eigenen Lebens auch unter Bedingungen tiefgreifender ökonomischer Umbrüche und vielfältiger, miteinander verflochtener Problemlagen gestärkt werden können.
Alle bisher erschienenen Beiträge der Economists for Future-Reihe finden Sie hier.
Die Diskussion um die Reform der Altersvorsorge in Deutschland ist in vollem Gange. Während einzelne Reformen (u. a. Altersvorsorgedepot und Frühstartrente) bereits beschlossen sind, werden die Vorschläge der Alterssicherungskommission noch kontrovers diskutiert.
Ein grundlegender Wandel wäre die Einführung der Kapitalrente, die von der Alterssicherungskommission empfohlen wird. Diese sieht vor, einen Teil der Beiträge zur gesetzlichen Rentenversicherung am Kapitalmarkt anzulegen, statt mit den Beiträgen unmittelbar Rentenzahlungen zu leisten. Diese teilweise Abkehr vom Umlagesystem wäre eine Rückkehr zu den Anfängen der gesetzlichen Rentenversicherung Ende des 19. Jahrhunderts (Römer 2022) – allerdings mit zwei zentralen Unterschieden: Erstens wurden einst die Kapitalanlagen der gesetzlichen Rente zum Teil kollektiv für dem Gemeinwohl dienende Zwecke, insbesondere in den genossenschaftlichen Wohnungsbau investiert. Zweitens bildeten die Versicherten ursprünglich ein Sparkollektiv, während die Kapitalrente individuelle Kapitalkonten plant.
Die heutige Altersvorsorge in Deutschland ruht zudem – im Gegensatz zu damals –auf mehreren Säulen: der gesetzlichen, betrieblichen und privaten Altersvorsorge. Zu letzterer Säule gehört auch der Vermögensaufbau im Wohneigentum, das in Deutschland auf international niedrigem Niveau und zuletzt sogar rückläufig ist. Die betriebliche und private Altersvorsorge sind dabei grundsätzlich kapitalgedeckt.
In der Diskussion wird nun oft das Verhältnis der drei Säulen beleuchtet, wobei gerade das Wachstum und insbesondere der Wandel der kapitalgedeckten Altersvorsorge selbst aus dem Blick gerät. Innerhalb der kapitalgedeckten Vorsorge wird das Anlagerisiko zunehmend auf die Einzelnen verlagert, und die geplanten Reformen verstärken potenziell diesen Trend, der im angelsächsischen Raum längst vollzogen und als „Great Risk Shift“ bezeichnet wird (Hacker 2006). Die aktuelle Reformdebatte kann daher von einer historisch-vergleichenden Perspektive profitieren, die nicht nur die höheren Renditeerwartungen der Kapitaldeckung diskutiert, sondern auch deren Preis in Form von individualisierten Anlagerisiken, eingeschränkter Risikoabsicherung und Zielkonflikten bei der Kapitalanlage.
Wachstum der privaten Versicherung
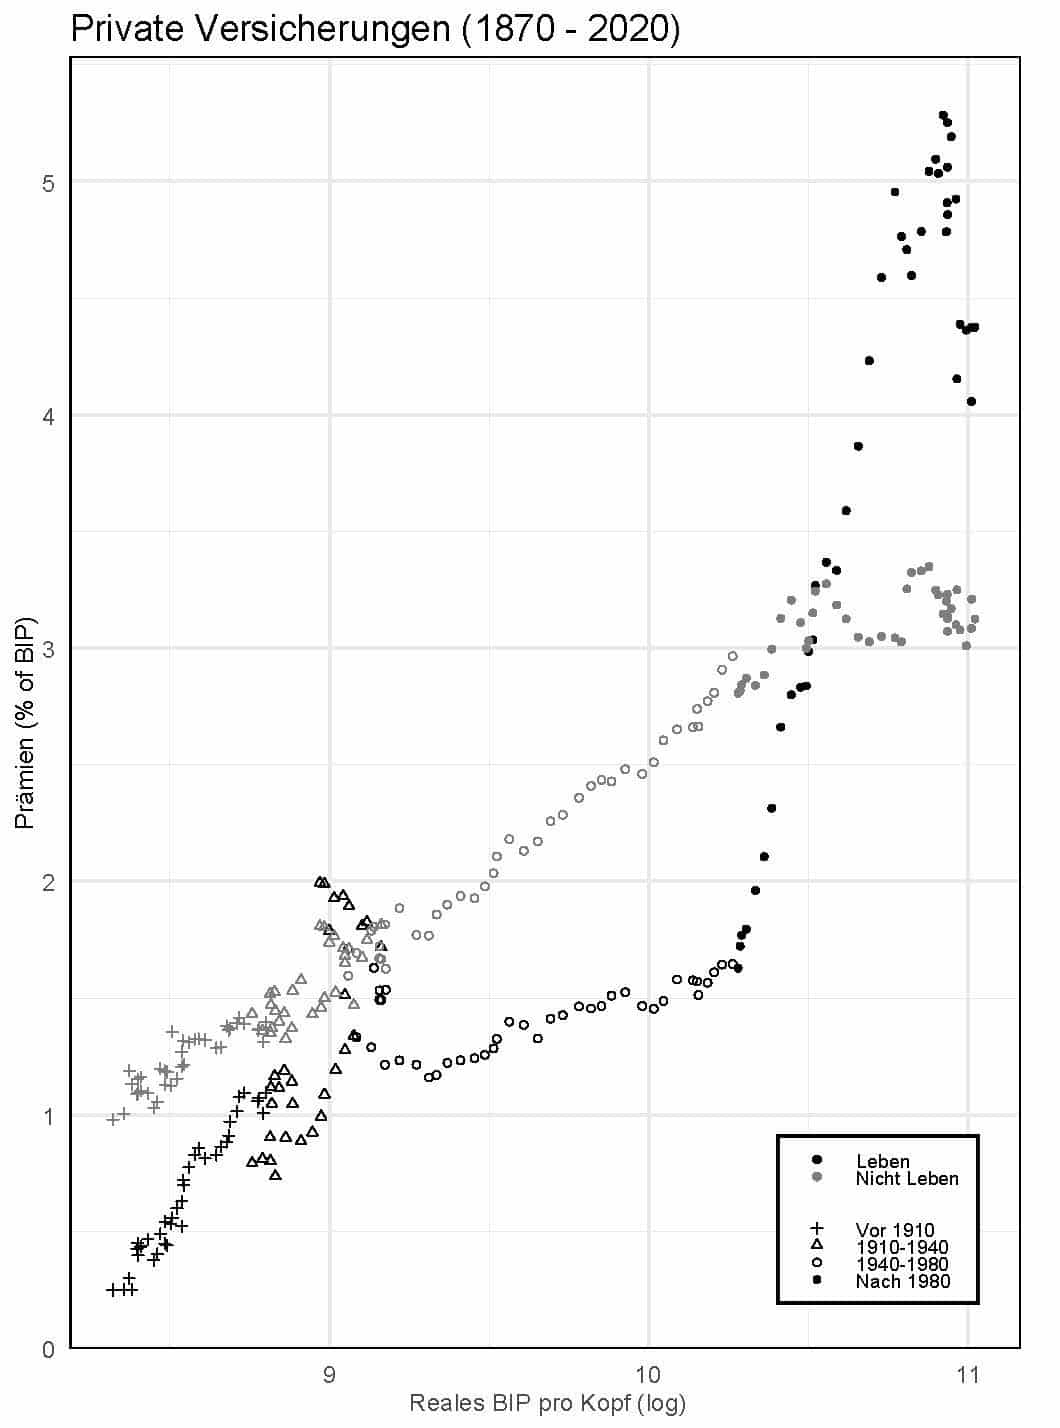
Der Markt für private Versicherungen, einer der Hauptanbieter privater Rentenprodukte, ist in den letzten 150 Jahren stark gewachsen. Abbildung 1 zeigt das durchschnittliche Wachstum von Prämien von Lebensversicherern für 20 Industriestaaten seit dem Ende des 19. Jahrhunderts.* Das Wachstum der Lebensversicherer hat sich seit Anfang der 1980er Jahre deutlich beschleunigt. Die jährlichen Prämienzahlungen in Industriestaaten machen aktuell durchschnittlich rund 4% des BIP aus. Zu Beginn der 1980er Jahre war es nur die Hälfte. Dieses starke Wachstum ist kein Trend, der auf den gesamten Versicherungssektor zutrifft. Die Nichtlebensversicherung (Schaden- und Unfallversicherung, ohne Krankenversicherung) wächst hingegen weitgehend konstant im Verhältnis zum Einkommen (siehe ebenfalls Abbildung 1).
Abbildung 1
Trend zu mehr individuellen Anlagerisiken in der privaten Altersvorsorge
Das Wachstum des Sektors geht mit einem grundlegenden Wandel der Lebensversicherer im letzten Jahrhundert einher, insbesondere seit den 1980er Jahren – neben steuerlichen Anreizen und Deregulierung getrieben durch die vermehrte Absicherung von Langlebigkeit. Dieser Wandel wird deutlich an der Zusammensetzung der Verpflichtungen der Lebensversicherer. Während Lebensversicherer traditionell vor allem das Todesfallrisiko absicherten, gewinnt die Absicherung der Langlebigkeit an Bedeutung.
Abbildung 2 zeigt den Anteil der Deckungsrückstellungen der Lebensversicherer für Rentenversicherungen sowie für Policen, bei denen die Versicherungsnehmer ein Anlagerisiko tragen, exemplarisch für drei Länder: die USA, die der Gruppe „maritimer“ Versicherungskulturen zugeordnet werden, sowie die Schweiz und Deutschland als „alpine“ Versicherungsländer (van der Heide und Kohl 2024). Dabei zeigen sich zwei Trends: Erstens sind die Lebensversicherer heute Lebens- und Rentenversicherer. Rentenversicherungen, die das Langlebigkeitsrisiko absichern, haben an Bedeutung gewonnen. Zweitens wächst der Anteil der Versicherungspolicen, deren Anlagerisiko die Versicherungsnehmer tragen.
Abbildung 2
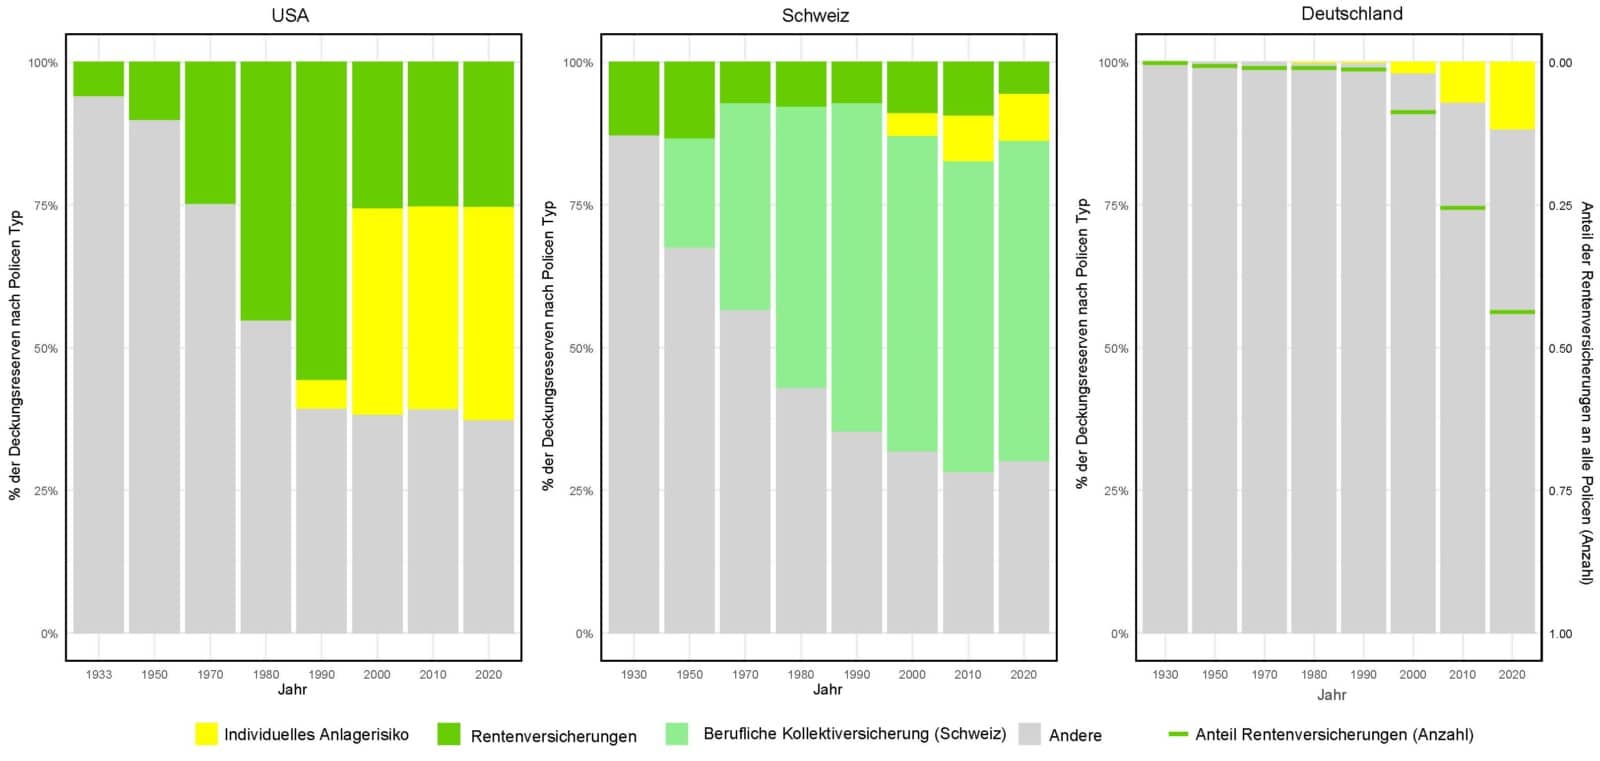
In den USA steigt der Anteil der Rentenversicherung bereits früh stark an (grün in Abbildung 2). Fondsgebundene Rentenversicherungen (Variable Annuities) haben die klassischen Rentenversicherungen mittlerweile an Bedeutung übertroffen (gelb in Abbildung 2). Versicherungsnehmer sind hier unmittelbar am Anlagerisiko beteiligt. In der Schweiz nimmt der Anteil der individuellen Rentenversicherung leicht ab, jedoch spielen Rentenversicherungen innerhalb der betrieblichen Altersvorsorge („berufliche Kollektivversicherung“) eine größere Rolle. Diese kann als Kapitalleistung oder lebenslange Rente bezogen werden. Auch in der Schweiz gibt es einen Trend zu Policen, die das Anlagerisiko dem Versicherungsnehmer überlassen. Der Anteil von fonds- bzw. anteilsgebundenen Lebensversicherungen nimmt zu.
In Deutschland ist ein ähnlicher Trend zu beobachten. Wir illustrieren dabei die Verschiebung zu mehr Rentenversicherung anhand des Anteils der Rentenversicherungspolicen an allen Policen, da keine Daten für die Höhe der Deckungsreserven für Rentenversicherung in der langen Frist verfügbar sind. Während der Anteil der Rentenversicherungspolicen an der Gesamtzahl aller Policen stark zugenommen hat, gewinnen gleichzeitig die Policen mit Anlagerisiko für den Versicherungsnehmer (insbesondere fondsgebundene Lebensversicherungen) an Bedeutung. Alle drei Länder zeigen einen Trend zu mehr Rentenversicherungen. Dies bedeutet eine kollektive Absicherung des Langlebigkeitsrisikos. Parallel dazu gibt es einen größeren Anteil von Policen, die das Anlagerisiko individualisieren.
Eingeschränkte Risikoabsicherung
Was bedeutet dieser Wandel der privaten Versicherungen für die aktuelle Reformdiskussion in Deutschland? Altersvorsorge ist der Vermögensaufbau für das Alter. Private Versicherer bieten dabei zunehmend Policen an, die das Anlagerisiko individualisieren, da Beitragsgarantien oft teuer sind und die Rendite mindern.
Dieser Trend zur Individualisierung von Anlagerisiken wird durch die Kapitalmarktkomponente in der gesetzlichen Alterssicherung und die Reform des Altersvorsorgedepots potenziell noch verstärkt. Die Einführung der Kapitalrente in der gesetzlichen Rentenversicherung sieht in der Ansparphase eine hohe Aktienquote ohne Garantien vor. Im Altersvorsorgedepot werden die Beitragsgarantien der Riesterrente zu Beginn der Leistungsphase abgeschafft. Beides wird das Kapitalmarktrisiko individualisieren, was angesichts eines langen Anlagehorizontes jedoch oft als unproblematisch betrachtet wird.
Den größeren Risiken aufgrund der Abschaffung von Garantien versucht man – neben der langen Ansparphase – durch eine globale Anlage und Lebenszyklusmodelle, die sukzessive in weniger volatile Anlagen umschichten, zu begegnen. Für die Kapitalrente sind individuelle Konten vorgesehen. Das hieße: Im Gegensatz zur kollektiven Anlage in der Geschichte der gesetzlichen Rentenversicherung besteht kein Risikoausgleich zwischen Individuen und unterschiedlichen Jahrgängen. Dies folgt dem Modell der schwedischen Prämienrente.
Die höhere Kapitalmarktrendite geht aber mit einer Reihe von Risiken einher. Verluste, die zum Zeitpunkt des Renteneintritts eintreten, können eventuell nicht ausgeglichen werden, da es keinen kollektiven Risikoausgleich gibt. Individuen haben dabei oft unterschiedlich großen Spielraum, um Verluste verkraften zu können. Diese Risiken können nur teilweise durch globale Anlage und Lebenszyklusmodelle minimiert werden. Das individualisierte Anlagerisiko gilt grundsätzlich auch für selbstgenutztes Wohneigentum, das oft als private Altersvorsorge verstanden wird. Eigentümerhaushalte sind Preiszyklen und lokalen Eigenheiten individuell ausgesetzt, können ihr Kapital nicht ohne Weiteres liquidieren und stehen vor Herausforderungen der Bestandsmodernisierung.
Neben dem individualisierten Anlagerisiko wird zudem durch die Einführung der Kapitalrente und des Altersvorsorgedepots potenziell die Risikoabsicherung insgesamt eingeschränkt. Das Langlebigkeitsrisiko soll in der Kapitalrente abgesichert werden. Eine Verrentung des angesparten Kapitals bei Renteneintritt soll verpflichtend sein. Im Altersvorsorgedepot besteht hingegen die Wahl zwischen einer lebenslangen Rente und einem Auszahlungsplan (bis mindestens zum Alter von 85 Jahren). Die Möglichkeit einer Teilauszahlung zu Beginn der Rentenphase von bis zu 30% besteht darüber hinaus. Das Langlebigkeitsrisiko ist daher in der Kapitalrente vollständig abgesichert und zumindest in Teilen im Altersvorsorgedepot.
Dies gilt nicht für das Erwerbsminderungsrisiko. Bisher sicherte die gesetzliche Rentenversicherung das Risiko ab, krankheits- oder unfallbedingt nicht mehr oder nur noch eingeschränkt arbeiten zu können. Das Altersvorsorgedepot sieht eine solche Absicherung nicht vor. Falls die Kapitalrente ebenfalls keine Absicherung gegen Erwerbsminderung vorsieht, fallen die Leistungen bei Erwerbsminderung geringer aus, als wenn der gesamte Beitrag ins Umlagesystem geflossen wäre.
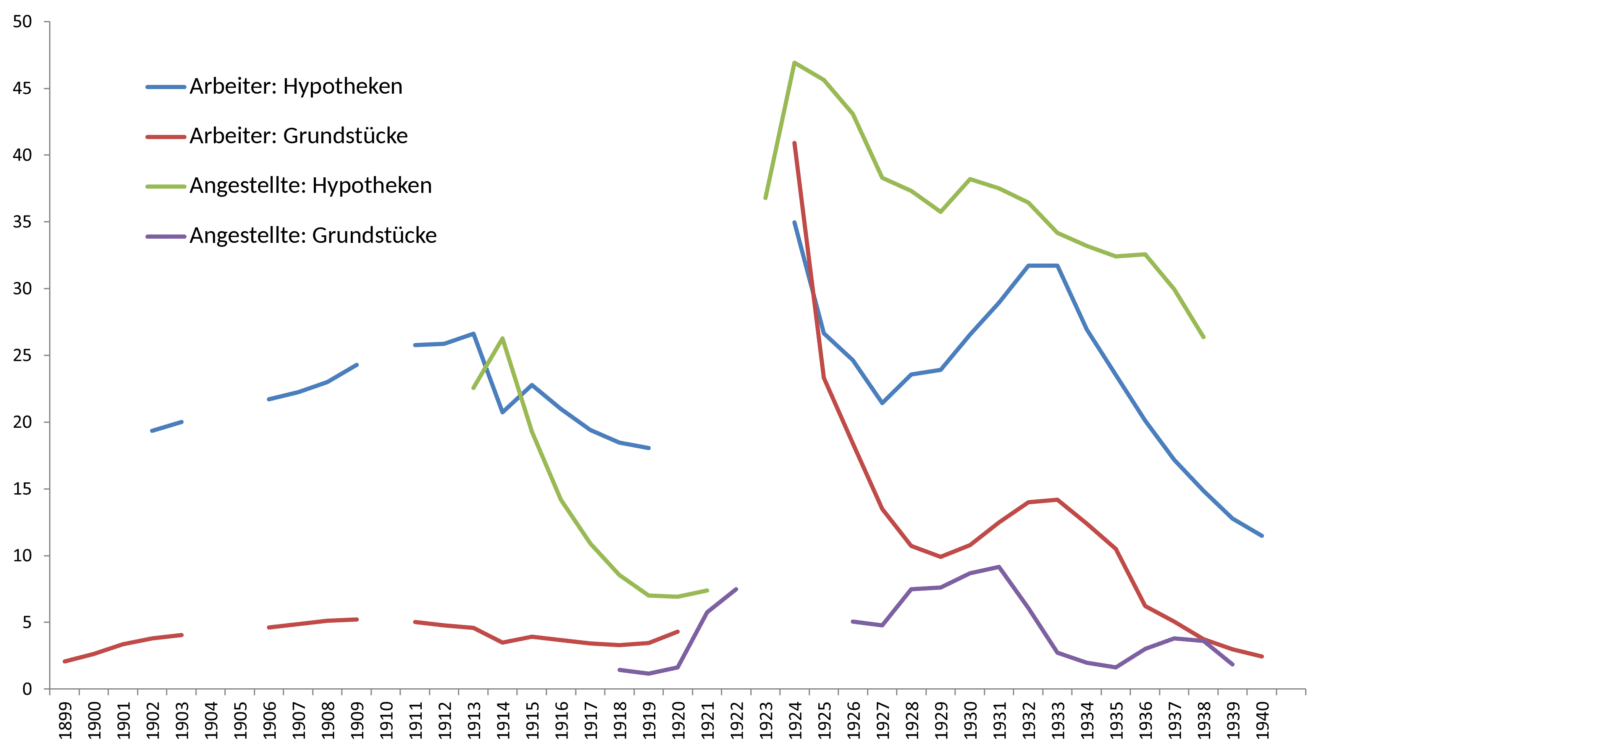
Der Blick zurück auf die Geschichte der gesetzlichen Rentenversicherung wirft zudem die Frage nach der Art der Anlage auf. Eine kollektive Anlage zum Wohle der Versicherten könnte zusätzliche Risiken im Alter absichern. Konkret sind im Mieterland Deutschland ältere Mieterhaushalte zunehmend von Altersarmut aufgrund von Wohnkostensteigerungen betroffen (Lozano Alcántara und Vogel 2023). Teil der Realität der damaligen Rentenversicherung war die Förderung von Hypotheken und Immobilien von gemeinnützigen Baugenossenschaften für Arbeiter und Angestellte (Abbildung 3 zeigt dies prozentual im Zeitverlauf). Durch das Prinzip der Kostenmiete waren die Bewohner (bzw. Mitglieder), meist in Dauermietverhältnissen, vor steigenden Wohnkosten im Alter geschützt. Dabei gibt es jedoch einen möglichen Konflikt zwischen Renditeerwartungen und übergeordneten Zielen der Kapitalanlage, der sich nicht ohne Weiteres auflösen lässt.
Abbildung 3
In der aktuellen Diskussion sollte die Risikodiversifikation innerhalb der säulenübergreifenden Altersvorsorge sowohl hinsichtlich des Anlagerisikos als auch der Art der Risikoabsicherung nicht aus dem Blick geraten. Während im Altersvorsorgedepot die bisherige Beitragsgarantie der Riesterpolicen abgeschafft wird und weiterhin kein Erwerbsminderungsschutz vorgesehen ist, bietet das Umlagesystem sowohl eine Rendite, die nicht vom Kapitalmarkt abhängig ist, als auch einen Erwerbsminderungsschutz. Das Umlageverfahren ist von der Demografie und vom Lohnwachstum abhängig, bietet aber ein risikodiversifizierendes Gegenstück zu risikoreicheren Anlagen mit eingeschränktem Risikoschutz in der zusätzlichen Altersvorsorge.
Fazit
Kapitalgedeckte Altersvorsorge verspricht höhere Renditen – was aber mit Risiken einhergeht. In der privaten Altersvorsorge sind Anlagerisiken, die von den Versicherten getragen werden, von wachsender Bedeutung. Die zunehmende Individualisierung der Anlagerisiken würde durch die Einführung der Kapitalrente und des Altersvorsorgedepots potenziell noch verstärkt.
Gleichzeitig bieten viele kapitalgedeckte Altersvorsorgeprodukte nur eine eingeschränkte Risikoabsicherung, was beispielsweise den Erwerbsminderungsschutz angeht. Höhere Renditeerwartungen sind zudem unter Umständen nicht mit anderen Anlagezielen vereinbar. Eine Sozialbindung der Anlagen könnte dazu genutzt werden, Investitionsprobleme in anderen Sozialbereichen, etwa dem sozialen Wohnungsbau, zu lindern. Dies kann jedoch mit einer geringeren Rendite einhergehen. Hier gibt es dann einen Zielkonflikt zwischen Rendite und Anlageziel. Wir plädieren daher dafür, bei der Reform der Altersvorsorge neben den Chancen einer Ausweitung der Kapitaldeckung auch den „Preis“ höherer Renditen zu diskutieren. Eine höhere Kapitalmarktrendite gibt es nicht geschenkt.
Zu den Autoren:
Sebastian Kohl ist Professor für Soziologie am John-F.-Kennedy-Institut der Freien Universität Berlin und forscht zur historisch-vergleichenden politischen Ökonomie von Wohnen, Versicherungen und Finanzmärkten.
Matthias Römer ist wissenschaftlicher Mitarbeiter im DFG-Projekt „Insuring Modern Societies“ an der Freien Universität Berlin und forscht zur Geschichte der Alterssicherung und der Versicherungswirtschaft.